
ফেডারেল রিজার্ভের নতুন তথ্য অনুসারে, কখনও কখনও সম্পদ তৈরির চাবিকাঠি কেবল রাখা হয়।
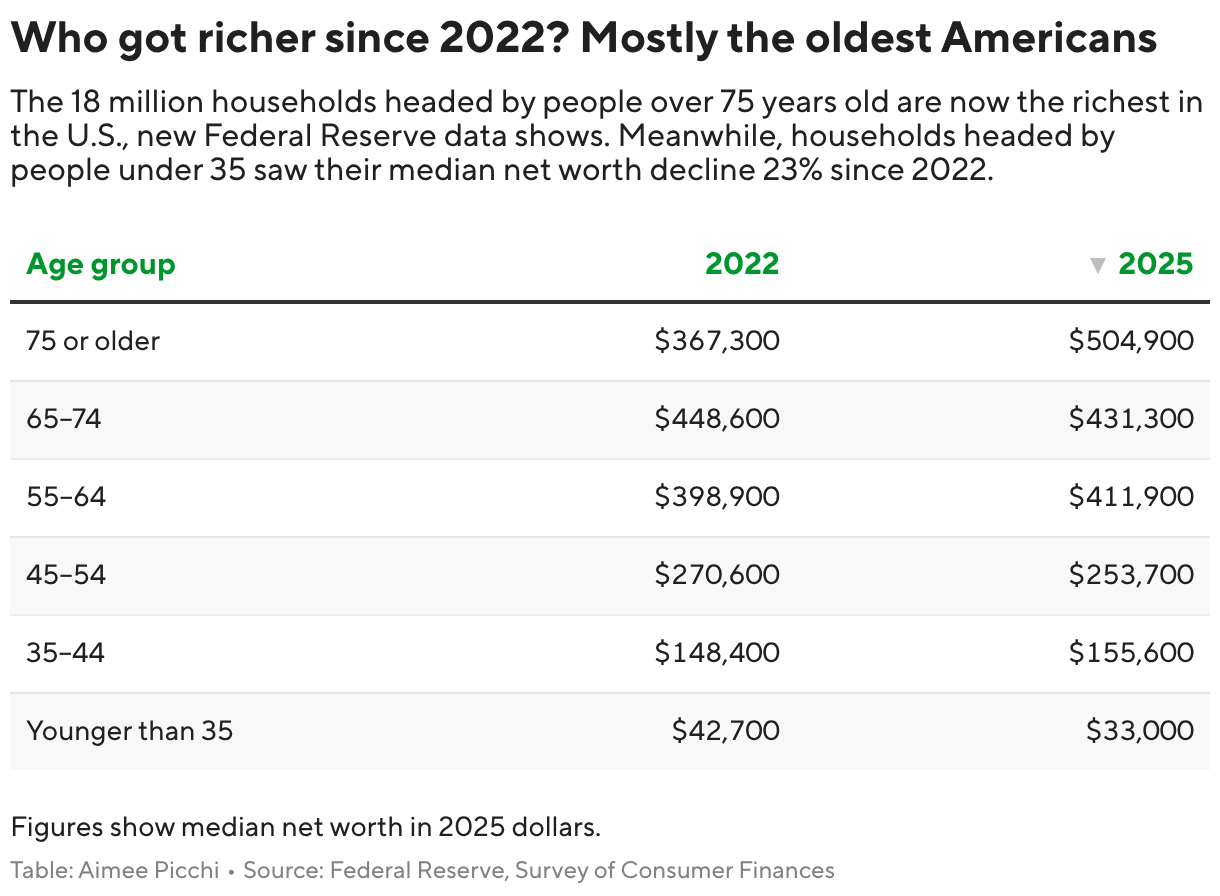
ফেডের কনজিউমার ফাইন্যান্সেসের ত্রিবার্ষিক জরিপ অনুসারে, 75 বছর বা তার বেশি বয়সী ব্যক্তির নেতৃত্বে 18 মিলিয়ন মার্কিন পরিবারের যেকোন বয়সের গোষ্ঠীর মধ্যে সর্বোচ্চ মধ্যম সম্পদ রয়েছে। ফেডের কনজিউমার ফাইন্যান্সের জরিপ অনুসারে, এই জনসংখ্যার আমেরিকানদের 2025 সালে গড় নেট মূল্য $504,000 হবে।
প্রতিবেদনে মার্কিন পরিবারের আর্থিক স্বাস্থ্য, সম্পদ, আয় এবং দায় যেমন ক্রেডিট কার্ড ঋণ এবং ছাত্র ঋণের পরিমাপ করা হয়েছে। প্রতিবেদনের সমস্ত ডেটা মুদ্রাস্ফীতির জন্য সমন্বয় করা হয়।
75 বছর বা তার বেশি বয়সের কারো নেতৃত্বে থাকা পরিবারগুলি যেকোন বয়সের মধ্যকার মোট সম্পদের সর্বাধিক বৃদ্ধি এবং আয়ের সর্বাধিক বৃদ্ধি উভয়ই পোস্ট করেছে, তাদের মধ্যকার বার্ষিক আয় 2022 সাল থেকে 24% বেড়ে $67,000 হয়েছে৷ সবচেয়ে বয়স্ক আমেরিকানরা সম্ভবত তাদের অবসরকালীন সম্পদের বৃদ্ধি উপভোগ করেছে, ফেড বলেছে।
2022 থেকে 2025 সালের মধ্যে, 65- থেকে 74 বছর বয়সী পরিবারের নেতৃত্বে তাদের সম্পদ 37% বৃদ্ধি পেয়েছে।
ফলাফলগুলি তুলে ধরেছে যে গত তিন বছরে স্টক মার্কেটে শক্তিশালী লাভ অনেক আমেরিকানদের সম্পদ বাড়িয়েছে। S&P 500 2022 এবং 2025 এর শেষের মধ্যে প্রায় 78% বেড়েছে, ফেডারেল রিজার্ভ রিপোর্টে পরিমাপ করা সময়কাল।
Fidelity Investments দ্বারা পরিচালিত 401(k) প্ল্যান অ্যাকাউন্টের সংখ্যা অন্তত এক মিলিয়ন ডলার দিয়ে দ্বিতীয় ত্রৈমাসিকে রেকর্ড 769,000-এ উন্নীত হয়েছে, একটি বুলিশ স্টক মার্কেট এবং গড় কর্মীদের থেকে রেকর্ড অবদানের হার দ্বারা চালিত।
এদিকে, 2022 থেকে 2025 সালের মধ্যে শীর্ষ 10টি আমেরিকান পরিবারের মধ্যকার মোট সম্পদ 31% লাফিয়ে $3.6 মিলিয়ন হয়েছে, ফেড সমীক্ষা দেখায়।
75 বছরের বেশি ব্যক্তির নেতৃত্বে থাকা পরিবারগুলি দেশের পরিবারের প্রায় 13.4 শতাংশ তৈরি করে, এটিকে ইউএস পরিবারগুলির মধ্যে সর্বকনিষ্ঠ বয়সের গোষ্ঠীতে পরিণত করে 35 বছরের কম বয়সী ব্যক্তিদের নেতৃত্বে থাকা পরিবারগুলি সবচেয়ে বড়, ফেড অনুসারে পাঁচটি পরিবারের মধ্যে একটির জন্য দায়ী৷
যদিও সবচেয়ে বয়স্ক এবং ধনী আমেরিকানরা উল্লেখযোগ্য সম্পদ লাভ উপভোগ করেছেন, প্রতিবেদনে আরও দেখা গেছে যে সাম্প্রতিক বছরগুলিতে লক্ষ লক্ষ লোকের আর্থিক দৃষ্টিভঙ্গি দুর্বল হয়ে পড়েছে। 2025 সালে, প্রায় 20 শতাংশ মার্কিন পরিবার তাদের ঋণ পরিশোধে পিছিয়ে ছিল, যার মধ্যে রয়েছে হোম লোন, ক্রেডিট কার্ড, পে-ডে লোন এবং অন্যান্য ধরনের ক্রেডিট – যা 2022 সাল থেকে 7 শতাংশ পয়েন্ট বেড়েছে, ডেটা দেখায়।
এই বৃদ্ধি মহামারীর পর থেকে সাধারণ মূল্যস্ফীতির উপরি বছরের প্রভাবকে প্রতিফলিত করতে পারে, যদিও জরিপটি বছরের ক্যাপচার করে না মূল্য বৃদ্ধির একটি পুনরায় ত্বরণ ক্রমবর্ধমান শক্তি খরচ দ্বারা.
ফেডারেল রিজার্ভ 2025 সালের তথ্য সম্পর্কে বলেছে, “2010 সালের সমীক্ষার পর থেকে যেকোনও সময়ে পরিবারগুলি তাদের আর্থিক বাধ্যবাধকতার ক্ষেত্রে পিছিয়ে থাকার সম্ভাবনা বেশি।”
12 টির মধ্যে একটি পরিবার তাদের আয়ের 40% বা তার বেশি ঋণ পরিশোধে ব্যয় করে, যা কমপক্ষে 12 বছরের মধ্যে সর্বোচ্চ অংশ, প্রতিবেদনে দেখানো হয়েছে।
2025 সাল পর্যন্ত, 65 বছর বা তার বেশি বয়সী আমেরিকানদের প্রায় 10% দারিদ্র্য সীমার নীচে বাস করত, যা এক দশক আগে প্রায় 9% ছিল, সেন্সাস ব্যুরোর তথ্য অনুসারে।
35 বছরের কম বয়সী ব্যক্তিদের নেতৃত্বে সাধারণ পরিবারগুলি 2022 থেকে 2025 সালের মধ্যে তাদের মধ্যকার মোট সম্পদ 23% কমে $33,000-এ দেখেছে, ফেড খুঁজে পেয়েছে। তরুণ পরিবারের সম্পদের এই হ্রাস মূলত পূর্ববর্তী তিন বছরে ব্যবসার ইকুইটি মুনাফা হ্রাসের কারণে হয়েছিল।




Leave a Reply